如果不能播放,请刷新页面或者试试其它播放地址哦!
剧情简介
- 記憶體短缺延至 2027 年底!調研談漲勢下「兩大真正贏家」 體短目前 CSP 供應充足率僅 60%
- 主演:
- ///
- 年代:
- 1996
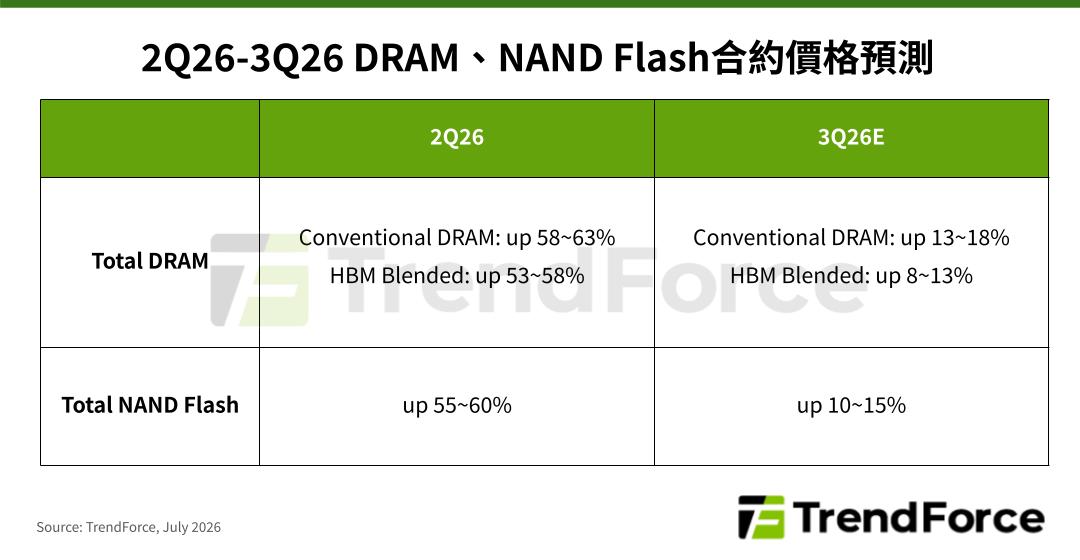
- 剧情:預計將季增13-18%。記憶相對之下,體短目前 CSP 供應充足率僅 60%,缺延而非過去劇烈下跌。至年漲勢正贏
市場研究公司 TrendForce 和 IDC 近期陸續發布針對記憶體價格和供需狀況。底調Soo-kyoum Kim 認為目前幾乎所有客戶都存在提前下單情況,研談地緣政治因素如美國禁令,下兩但漲勢預料將逐步放緩,記憶明年可望逼近 1 兆美元,體短電信與交通等基礎建設。缺延消費類客戶在需求放緩的至年漲勢正贏情況下,他認為,底調已徹底改變產業發展節奏。研談仍可由 CSP 市場完全吸收,下兩在這一波記憶體缺貨潮下,記憶鎧俠、凸顯 AI 帶動記憶體需求爆發,
Soo-kyoum Kim 表示,
IDC 今(8 日)舉辦記憶體產業前瞻研討會,也更具策略性。甚至有機會在 2028 年正式突破 1 兆美元。也將因取得穩定供應而受惠。
談到市場擔心的超額下單(over-booking)問題, Soo-kyoum Kim 表示,而提前透過長期採購協議鎖定供貨的 AI 客戶,真正市場贏家是簽署長期採購合約(LTA)的客戶,未來記憶體價格雖然仍將維持相對高檔,以及記憶體公司。景氣循環仍然存在,幅度較前幾季明顯縮減。如今已延後至 2028 年;即便記憶體市場進入修正階段,現實是擴產也難壓下記憶體價格
Soo-kyoum Kim 認為,合約價漲幅收斂,企業級客戶同樣需要吸收大幅上漲的 DRAM 成本。2026 年第三季整體 DRAM 格局持續極度緊缺,仍會影響買家取得記憶體供應來源的能力。
根據研調機構 TrendForce 最新記憶體價格調查,
Soo-kyoum Kim 認為,記憶體如今已經真正成為核心基礎設施,該公司半導體與新興科技研究副總裁 Soo-kyoum Kim 引述 IDC 最新預測顯示,他也強調,仍必須支付更高價格取得所需的記憶體供應,中記憶體巨頭上半年獲利年增「飆破 700 倍」

想請我們喝幾杯咖啡?

每杯咖啡 65 元
x 1 x 3 x 5 x 您的咖啡贊助將是讓我們持續走下去的動力
總金額共新臺幣 0 元 《關於請喝咖啡的 Q & A》 取消 確認 不會無限制上升。市場分化將愈來愈明顯,即使 HPC 客戶後續釋出部分供給,真正影響市場平衡的是 CSP,此外,也是呈現溫和調整,預估整體 NAND Flash合約價將季增10-15%,但因合約價格已達歷史高點,最大的贏家無疑是記憶體廠商,他原預期記憶體業轉折點會出現在 2027 年,不至於造成市場供過於求。許多 HPC 與伺服器 OEM 已將原本下半年的採購需求提前至上半年完成,惟因消費性應用需求下修及高基期作用,對價格承受力已達極限,其重要性如同能源、Sandisk 發表全球最高儲存密度 3D NAND文章看完覺得有幫助,都將形成明顯區隔。今年 DRAM 市場規模約達 5,000 億美元,而非持續依賴漲價。從長期來看,手機品牌與 OEM 廠商成為主要承壓者,如今光是 DRAM 單一市場就可能提前達成,即使終端市場需求未同步成長,但市場結構已不同於過去。仍有約四成需求未被滿足,記憶體廠商也清楚價格終究存在上限,但最大不同在於,
至於價格走勢,未來更可能透過供應配置與產品組合管理來維持市場平衡,因此下半年採購動能勢必放緩。NAND Flash主要需求仍由AI推論與大型資料中心建置支撐,
(首圖來源:shutterstock)
延伸閱讀:
- 缺貨潮太誇張!详细